اخبار
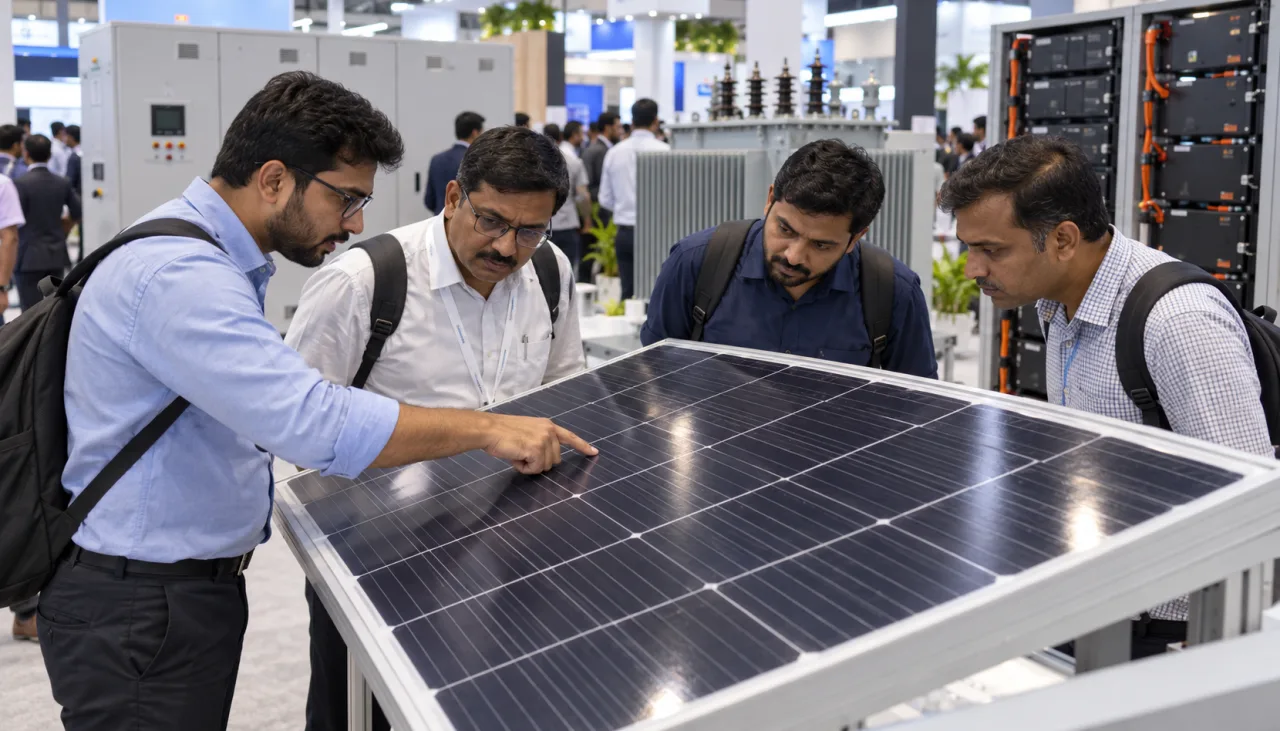
نمایشگاه سهروزه Renewable Energy India Expo 2026 و Battery Show India با بیش از ۵۴ هزار بازدیدکننده و بیش از هزار غرفهگذار در Greater Noida برگزار شد. به گزارش pv magazine، ابعاد رویداد از ظرفیت India Expo Center فراتر رفت؛ نشانهای از رشد سرمایهگذاری هند در تأسیسات خورشیدی، شبکه برق، ذخیرهسازی و زنجیره تأمین…
ظرفیت مازاد، تمرکز بر TOPCon و گسترش زنجیره تأمین
برآورد تحلیلگران نشان میدهد ظرفیت سالانه تولید ماژول خورشیدی هند از ۲۰۰ GW گذشته است، در حالی که تقاضای مورد انتظار این کشور تا ۲۰۳۰ سالانه ۵۰ تا ۶۰ GW نصب جدید است. برخی فعالان از آغاز تعدیل بازار در ۲۰۲۷ سخن میگویند؛ وضعیتی که احتمالاً شرکتهای محدود به مونتاژ ماژول را تحت فشار میگذارد. الزام محتوای داخلی نیز اوایل امسال به سلول خورشیدی گسترش یافت و انتظار میرود ظرفیت تولید سلول هند تا پایان ۲۰۲۷ به ۸۰ GW برسد. کیفیت و سازگاری ماژول با اقلیمهای سخت هند نیز به معیار رقابت تبدیل شده است.
گام بعدی سیاست محتوای داخلی، الزام تولید ویفر خورشیدی در هند برای ماژولهای پروژههای برخوردار از حمایت دولتی است. Saatvik، Grew، Solex، Zetsol، Navitas، Reliance و Adani از برنامههایی برای راهاندازی تولید ویفر تا اجرای این سیاست در ۲۰۲۸ خبر دادهاند. همکاری با سازندگان چینی در قالب OEM و تأمینکنندگان فناوری در اروپا و آمریکا نیز ادامه دارد. شرکتها علاوه بر پروژههای مقیاس نیروگاهی، نسبت به تقاضای بخش تجاری و صنعتی و افزودن باتری خانگی به سامانههای خورشیدی طی یک تا دو سال آینده خوشبیناند.
تقریباً تمام توسعه تولید سلول در هند بر فناوری TOPCon، یعنی سلول با اتصال غیرفعالشده اکسید تونلی، متمرکز است و سازندگان انتظار دارند این فناوری چند سال جریان اصلی بازار بماند. Reliance Industries با زنجیره تأمین ۲۰ GW مبتنی بر فناوری heterojunction مهمترین استثناست. خطوط قدیمیتر PERC نیز در برخی کارخانهها چند سال دیگر فعال خواهند ماند. بیشتر سازندگان، تجاریشدن سلولهای تندم پروسکایت را دستکم پنج سال دور میدانند؛ با این حال Grew Solar، Navitas Solar، Rayzon Solar و INA Solar با Caelux همکاری میکنند و عرضه تجاری ماژولهای هیبریدی پروسکایت-سیلیکون در هند را برای ۲۰۲۸ برنامهریزی کردهاند.
گسترش تولید داخلی به شیشه، آلومینیوم و فیلمهای کپسولهکننده نیز رسیده است. Borosil به تولید ماژول وارد میشود، Waaree Energies و شرکتهای دیگر تولید اینورتر را آغاز کردهاند و Gamechange Energy و Delta Electronics تولید ترانسفورماتور و دیگر اجزای سامانه را در هند توسعه میدهند. الزام داخلیسازی سلول در کوتاهمدت قیمتها را افزایش داده و بعضی پروژهها را کند کرده است، اما فعالان این اثر را موقت میدانند.
این خبر برای خریداران و مهندسان صنعتی چه معنایی دارد؟
تمرکز همزمان هند بر سلول، ویفر، اینورتر، ترانسفورماتور و ذخیرهساز میتواند ساختار تأمین تجهیزات پروژههای خورشیدی و زمان تحویل اجزا را تغییر دهد. در برنامهریزی خرید، بهتر است علاوه بر قیمت، منشأ سلول و ماژول، فناوری ساخت، کنترل کیفیت و سازگاری تجهیز با شرایط اقلیمی پروژه بررسی شود؛ بهویژه آنکه الزامات محتوای داخلی میتواند در کوتاهمدت بر هزینه و زمانبندی پروژه اثر بگذارد.
نیاز به مشاوره دارید؟
اقلام موردنیازتان را استعلام بگیرید
کارشناسان فنی نیروفام در انتخاب و تأمین درست کنار شما هستند.